


Исследование перспектив развития SAP-систем в российских компаниях — 2026

Многочисленные отклики и запросы клиентов говорят нам о том, что ежегодный «пульс» наших исследований помогает компаниям сориентироваться в ситуации на
рынке и лучше понять возможные направления для развития своего ИТ-ландшафта. Поэтому целью проекта 2026 года было повторить традиционные вопросы о стратегии компаний в отношении SAP-систем, получить актуальную информацию и оценить динамику изменений рынка SAP.

Вот уже пятый год подряд портал SAPLAND.RU совместно с маркетинговым бюро SIZE MARKETING проводит исследования состояния и перспектив развития российской экосистемы SAP.
В 2022, 2023, 2024 и 2025 годах мы собирали и обобщали мнения сотрудников компаний, использующих решения SAP, о возможных перспективах и стратегиях развития SAP-ландшафта, а также сценариях и путях замещения используемых систем.
Многочисленные отклики и запросы клиентов говорят нам о том, что ежегодный «пульс» наших исследований помогает компаниям сориентироваться в ситуации на рынке и лучше понять возможные направления для развития своего ИТ-ландшафта. Поэтому целью проекта 2026 года было повторить традиционные вопросы о стратегии компаний в отношении SAP-систем, получить актуальную информацию и оценить динамику изменений рынка SAP.
Выборка исследования 2026:
Исследование проводилось в период с июля по октябрь 2026 года методом анкетирования (120 респондентов) и глубинных интервью (30 экспертов). В исследовании приняли участие респонденты из крупных компаний, использующих решения SAP. Структура выборки отражает историческую базу внедрений SAP, в которой наиболее широко представлены металлургия, энергетика, нефтегазовая отрасль, розничная торговля, информационные технологии и консалтинг, а также пищевая промышленность.
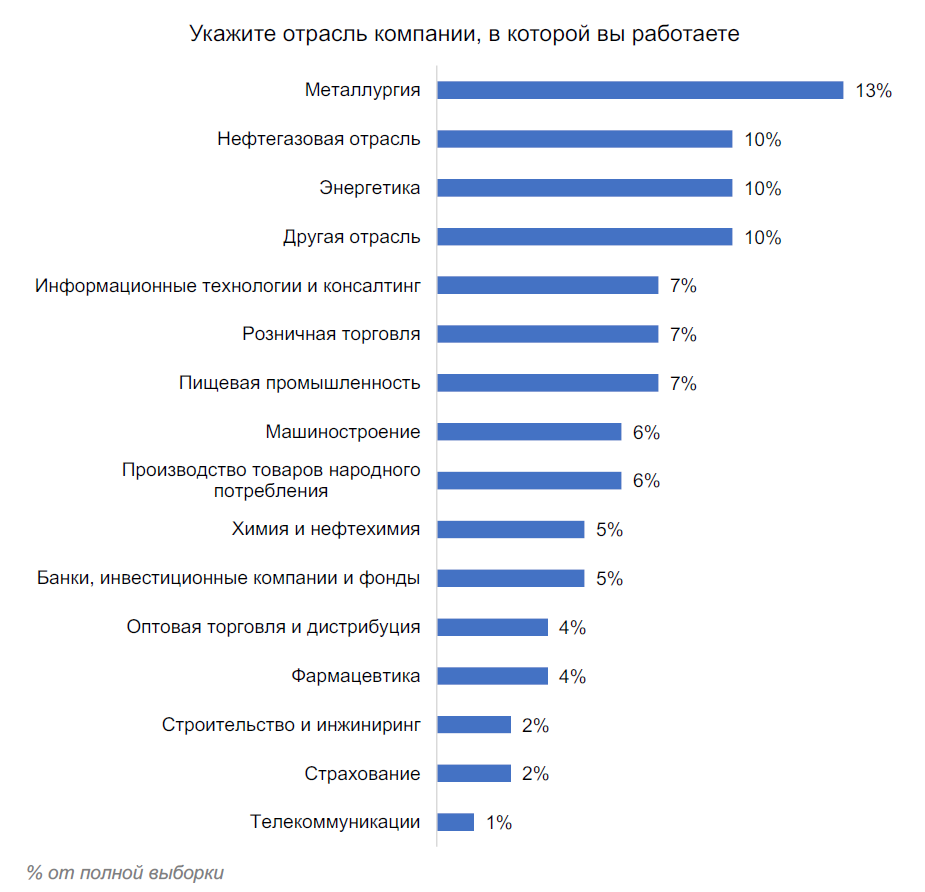
График 1. Распределение выборки по отраслям
Более половины выборки (54%) занимают руководящие позиции: 27% респондентов – руководители ИТ-департаментов, еще 20% – руководители практик / центров компетенций SAP и 7% - руководители бизнес-направлений. Еще 46% – консультанты, архитекторы, бизнес-аналитики и разработчики.
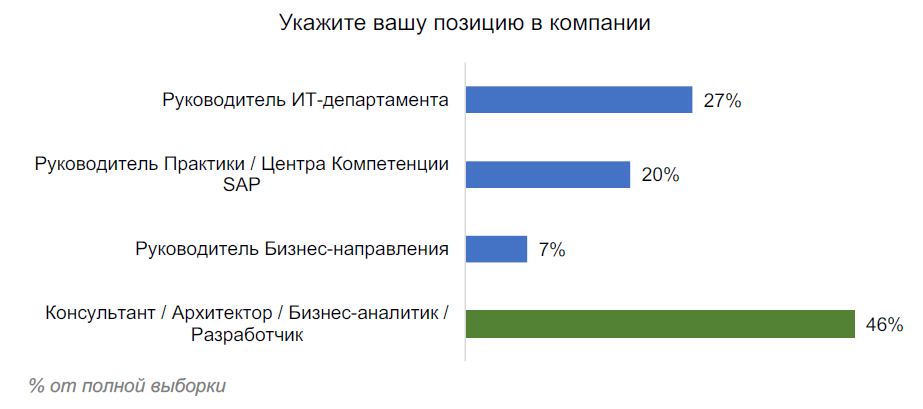
График 2. Распределение выборки по должностям

В 2026 году большинство крупных компаний по-прежнему не планируют быстро и полностью отказываться от SAP. 60% продолжают использовать все или большинство внедренных SAP-систем, еще 23% выбрали гибридный подход и только 17% полностью замещают или уже заместили SAP.
При этом горизонт использования SAP остается длинным: у половины опрошенных он составляет от пяти лет и более. Особенно это касается крупных ERP-инсталляций: 64% респондентов по-прежнему не считают их полный перевод на российские платформы реализуемой задачей сегодня. Такие проекты сложно форсировать: крупные ERP-инсталляции глубоко встроены в бизнес-процессы, а их замещение требует значительных затрат и связано с рисками для непрерывности бизнеса. Поэтому действующие SAP-системы продолжают работать и развиваться в течение всего периода перехода. По сравнению с предыдущими исследованиями планы стали реалистичнее: после первых лет импортозамещения компании лучше представляют масштаб и продолжительность перехода.
Компании сохраняют SAP прежде всего за счет ERP-ядра. Практически у всех респондентов, оставляющих SAP в своем ИТ-ландшафте, продолжает использоваться ERP, тогда как другие классы решений немецкого вендора представлены значительно реже. ERP при этом остается и самым распространенным направлением замещения – его назвали 48% компаний, замещающих SAP. Однако высокая доля ERP здесь во многом связана и с тем, что этот класс систем изначально распространен значительно шире остальных: SAP для крупных заказчиков исторически был прежде всего ERP-системой, а остальные решения внедрялись уже вокруг этого ядра. Поэтому ERP имеет самую широкую базу внедрений и глубже всего встроена в основные бизнес-процессы. Другие компоненты ландшафта проще замещать по отдельности, не затрагивая его основу.
Причины сохранения SAP за несколько лет принципиально не изменились, но в 2026 году их структура видна полнее. Главным барьером для перехода остается отсутствие зрелой замены (отметили 72% респондентов, в чьих компаниях сохраняются SAP-системы). К этому добавляются высокая стоимость перехода (68%), критичность SAP для ключевых процессов (66%) и риск нарушить непрерывность бизнеса (62%). Стабильно работающая система в такой ситуации сама становится аргументом в пользу ее сохранения. Предыдущие исследования также показывали, что решения о замене принимаются с учетом экономической целесообразности, зрелости альтернатив и рисков. Есть несколько ключевых причин, почему компании сохраняют SAP: переход должен одновременно оправдывать затраты, обеспечивать необходимую функциональность и не создавать серьезных рисков для бизнеса. Наличие российского решения само по себе еще не означает готовности компании к переходу: замена должна быть оправдана с точки зрения функциональности, затрат и рисков.
Сохраняемые SAP-системы продолжают развиваться. Подавляющее большинство респондентов, из тех, кто сохранил SAP-системы в своем ИТ-ландшафте, продолжают дорабатывать их, в том числе активно развивают функционал и выполняют доработки под требования законодательства (87% респондентов). Основное развитие сосредоточено вокруг ERP (работы по локализации и интеграции с меняющимся ИТ-ландшафтом).
Начавшееся замещение не остановило развитие SAP. В течение переходного периода компаниям приходится одновременно поддерживать и действующий SAP-ландшафт и создавать новый.
Внутренние SAP-команды по-прежнему играют важную роль в поддержке и развитии действующих систем. В 89% компаний собственные специалисты участвуют в развитии SAP: 54% выполняют эти работы совместно с партнерами, а 35% полностью обеспечивают развитие SAP собственными силами. Только 9% компаний полностью передают такие работы подрядчикам. Такая модель складывалась на протяжении нескольких лет: компании наращивали собственные SAP-компетенции и старались держать ключевых специалистов внутри. Спрос на эти компетенции сохраняется и в условиях импортозамещения: действующие SAP-системы требуют поддержки и развития, а параллельно компании ведут проекты перехода на новые решения. Поэтому SAP-специалисты остаются самой дефицитной категорией – их нехватку отмечают 33% респондентов.
Отношение к импортозамещению ERP за год стало менее негативным: доля считающих его вредным для бизнеса снизилась с 34% в 2025 году до 18% в 2026. При этом 35% по-прежнему воспринимают импортозамещение как вынужденную меру. Компании стали спокойнее относиться к самому переходу, но его необходимость по-прежнему воспринимается неоднозначно. Это соответствует общей картине исследования: проекты замещения уже идут, однако компании не стремятся ускорять отказ от работающих SAP-систем.
В то же время замещение все чаще связывают не только с внешними требованиями, но и с задачами развития. Доля тех, кто одновременно видит в импортозамещении стратегическую задачу и ответ на текущие угрозы, выросла с 15% до 34%. Среди причин замещения 32% респондентов называют необходимость повысить гибкость и скорость изменений ИТ-ландшафта, 26% – технологическое устаревание текущей SAP-инсталляции. В результате внешние требования и риски остаются ведущими причинами замещения, но наряду с ними компании все чаще указывают и на задачи, связанные с дальнейшим развитием ИТ-ландшафта.
Полного функционального аналога SAP в виде одного продукта рынок пока не видит. Как и в предыдущие годы, функциональность определенной SAP-системы редко удается заместить одним российским продуктом. Компании используют чаще всего композитные решения, сочетающие в себе как готовые продукты от различных российских вендоров, так и большой объем собственных разработок с использование open source. Особенно это характерно для ERP как наиболее функционально насыщенной и глубоко адаптируемой системы.
Готового продукта для замещения SAP в большинстве случаев недостаточно. 78% респондентов отметили, что функционал замещающего продукта требует существенных доработок, еще 20% используют заказную разработку. Фактически замещение SAP в большинстве случаев требует адаптации выбранного продукта под процессы и требования компании. Поэтому между выбором замещающего решения и его полноценной эксплуатацией остается длительный этап пилотирования, доработки и проверки на реальных процессах. Компании осторожно меняют критичные системы, сохраняя действующий SAP до тех пор, пока новое решение не готово взять на себя необходимый функционал.
Больше половины респондентов положительно оценивают результаты замещения: 58% поставили внедренным решениям оценки 4 и 5. Это показывает, что замещающие решения уже способны закрывать основные задачи компаний на хорошем уровне. При этом результаты пока неоднородны: 15% поставили оценку 3, а 28% – оценки 1-2. То есть для заметной части компаний качество замещения пока не соответствует ожиданиям.
По отдельным классам систем также велика доля тех, кто пока не смог оценить результат. На наш взгляд, это говорит о разной зрелости проектов и накопленном опыте использования новых решений. По мере завершения проектов, развития нового ИТ-ландшафта и накопления опыта работы с замещающими решениями можно ожидать роста удовлетворенности.
За последние несколько лет стало понятно, что импортозамещение SAP не сводится к выбору между сохранением и полным отказом от системы. Замещение уже идет, но оно не отменяет развитие действующего SAP-ландшафта. Компании одновременно поддерживают и развивают критичные SAP-системы, пилотируют и внедряют новые решения. При этом отношение к SAP как к надежной основе для текущей работы бизнеса укрепилось: в 2025 году его считали фактором стабильного развития крупного бизнеса 70% респондентов, в 2026 году – уже 90%. Поэтому переход занимает несколько лет, и на протяжении этого периода действующие SAP-системы и новые решения используются параллельно.

СТРАТЕГИЯ В ОТНОШЕНИИ SAP-СИСТЕМ
Сохраняется стратегия развития «без резких движений».
В этом году продолжается трендовый сценарий, при котором компании сохраняют ядро SAP и постепенно замещают периферийные системы или модули. Более 80% респондентов описывают сценарий, при котором SAP в том или ином объеме остается в ИТ-ландшафте компании. 60% респондентов сообщают, что их компании продолжают использовать все или большинство внедренных SAP-систем. Еще 23% придерживаются гибридного сценария – часть SAP-ландшафта сохраняется, часть замещается. Полное замещение выбрали только 17%.
Спустя несколько лет после начала активного обсуждения импортозамещения полный отказ от SAP не становится доминирующей стратегией российских компаний. Напротив, данные текущего исследования показывают сохранение стратегии использования существующего SAP-ландшафта.
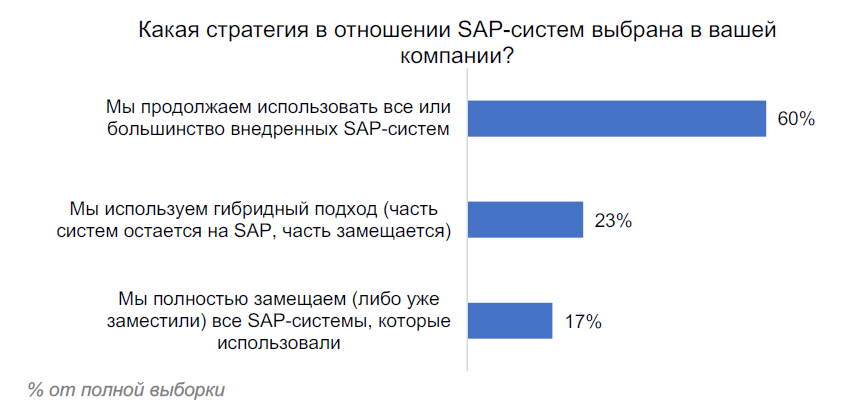
График 3. Стратегия в отношении SAP-систем
ГОРИЗОНТ ИСПОЛЬЗОВАНИЯ SAP-СИСТЕМ
За несколько лет горизонт использования SAP заметно увеличился. В 2022–2023 годах ожидания в основном укладывались в срок до пяти лет, тогда как в 2025–2026 годах около половины респондентов рассчитывают использовать SAP дольше пяти лет. При этом после резкого удлинения горизонта в 2025 году в 2026-м ожидания стали несколько скромнее: доля ответов «более 10 лет» снизилась с 26% до 13%, а основной долгосрочный горизонт сместился в диапазон 5-10 лет – 37%. Одновременно выросла доля тех, кто рассчитывает отказаться от SAP в ближайшие 1-2 года: с 8% до 18%.
Компании, которые еще не приступили к реальному импортозамещению, чаще рассчитывают провести его быстрее. Практический опыт таких проектов показывает, что замещение занимает больше времени, чем предполагается на этапе планирования.
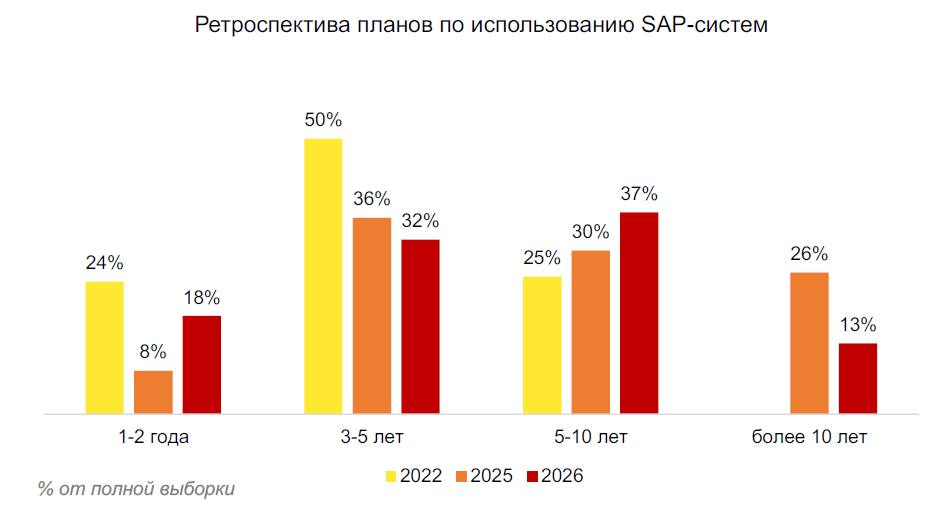
График 4. Горизонт использования SAP-систем
КАКАЯ ФУНКЦИОНАЛЬНОСТЬ SAP-СИСТЕМ СОХРАНЯЕТСЯ
Результаты 2026 года подтверждают модель, которая прослеживалась в предыдущих исследованиях: компании в первую очередь сохраняют SAP ERP как ядро ИТ-ландшафта, тогда как отдельные специализированные системы замещаются чаще. Все компании*, оставляющие SAP в своем ИТ-ландшафте, продолжают использовать ERP, тогда как остальные решения сохраняются значительно реже. BI сохраняют 43%, HCM/HRM – 39%, DWH (BW) – 39%, WMS (EWM) – 30%. Такая разница может быть связана с тем, что ERP глубже интегрирована в основные бизнес-процессы и ее замещение является более сложным и масштабным проектом, тогда как отдельные специализированные системы заменить проще.
*На графике указано 97% у ERP, так как оставшиеся 3% затруднились с ответом. По факту получается, что все респонденты, ответившие на этот вопрос, указали ERP.
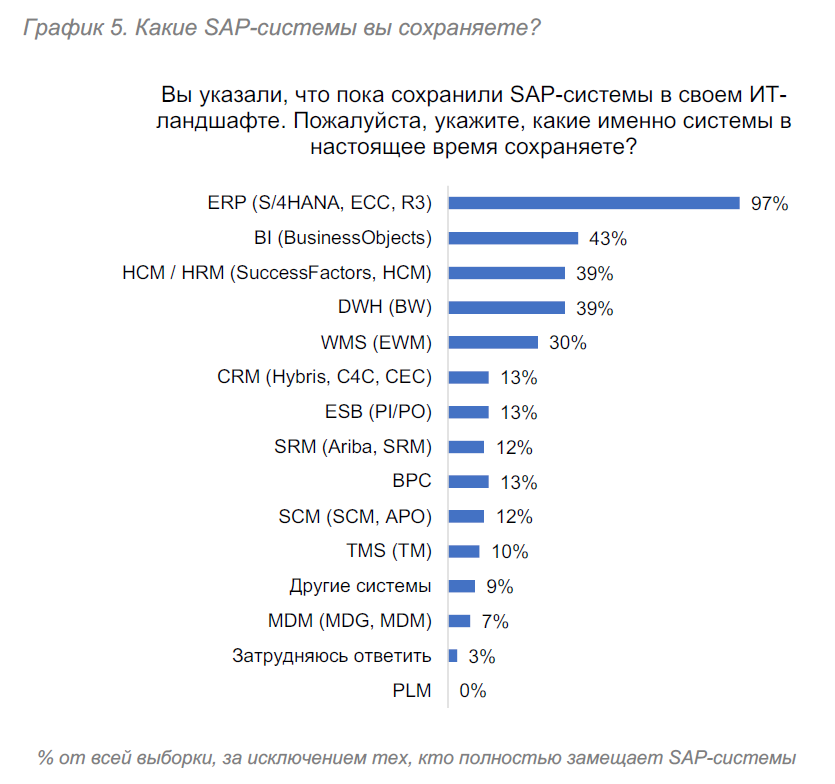
График 5. Какие SAP-системы вы сохраняете?
ПРИЧИНЫ СОХРАНЕНИЯ SAP-СИСТЕМ В ИТ-ЛАНДШАФТЕ
Нельзя назвать одну причину, почему компании сохраняют SAP, тут роль играет совокупность факторов. SAP сохраняется в ИТ-ландшафте прежде всего из-за отсутствия зрелых отечественных аналогов. При этом решение поддерживается целым комплексом факторов – высокой стоимостью замещения, критичностью SAP для бизнеса, стабильностью действующих систем и рисками миграции. Поэтому переход с SAP связан не только с затратами, но и с существенными операционными рисками. Для большинства компаний SAP – критичная и глубоко встроенная система, заменить которую сложно без значительных затрат и рисков. Такая логика сохраняется на протяжении нескольких лет: предыдущие исследования также показывали, что компании оценивают переход с SAP с учетом зрелости альтернатив, экономики проектов и необходимости сохранить непрерывность бизнеса.
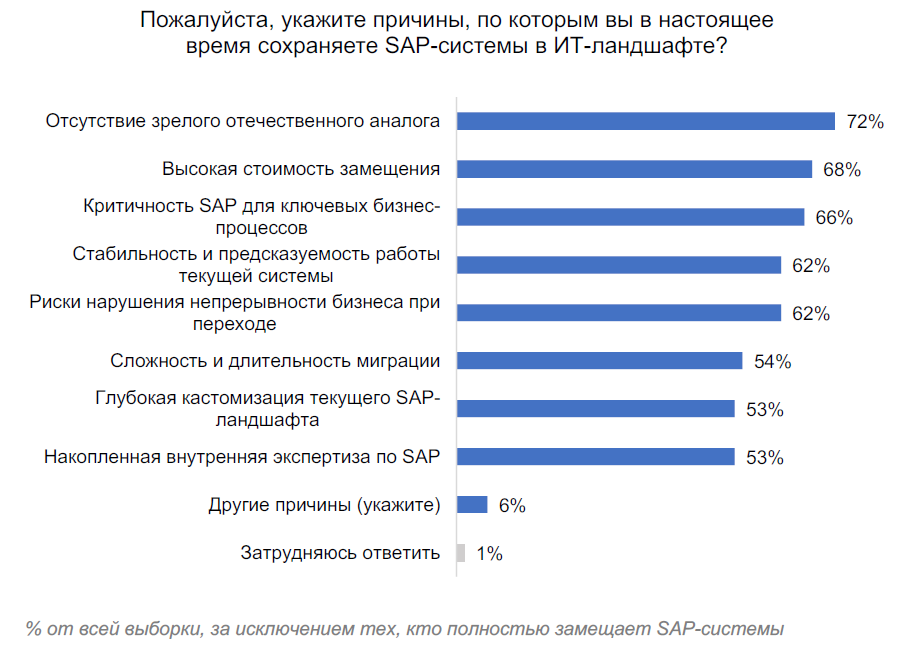
График 6. Причины сохранения SAP-систем?
КАКАЯ ФУНКЦИОНАЛЬНОСТЬ SAP-СИСТЕМ РАЗВИВАЕТСЯ
В целом компании продолжают развивать используемые SAP-системы: около половины респондентов (51%) говорят об активном развитии. Примерно треть (30%) ограничивается доработками под требования законодательства, и только 19% не развивают системы.
Если смотреть на отдельные решения - картина различается. ERP активно развивает наибольшее число компаний, что соответствует его роли основной SAP-системы в ландшафте. Высокая доля активного развития также у WMS (EWM). В HCM/HRM и BI наряду с активным развитием значительную роль играют доработки под требования законодательства.
CRM заметно отличается от остальных систем: большинство компаний, которые продолжают ее использовать, уже не занимаются ее дальнейшим развитием.
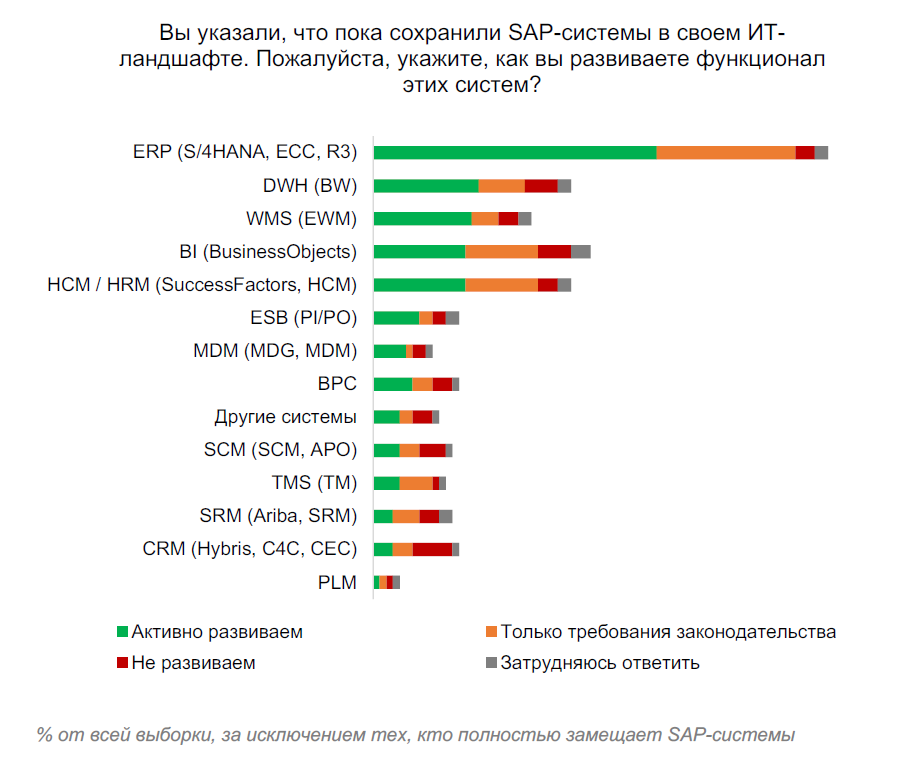
График 7. Какой функционал SAP-систем вы развиваете?
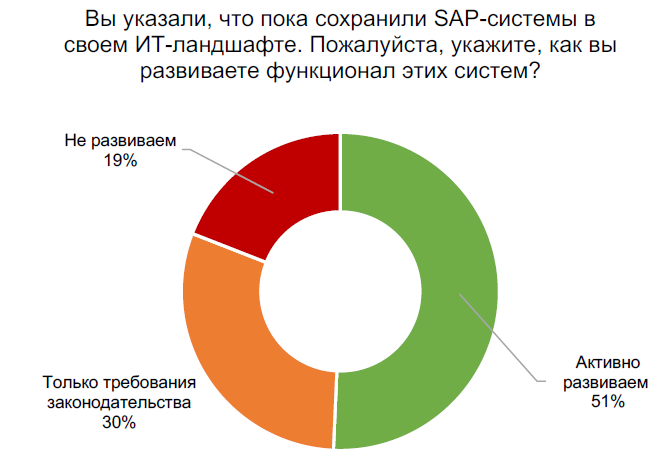
График 8. Стадии развития функционала SAP-систем?
ОСНОВНЫЕ НАПРАВЛЕНИЯ РАЗВИТИЯ SAP-СИСТЕМ
Развитие SAP в 2026 году в первую очередь определяется новыми задачами бизнеса и требованиями законодательства – оба направления отмечают по 87% респондентов. Еще 68% продолжают развивать интеграции с новыми системами и данными. SAP остается частью меняющейся ИТ-архитектуры компаний и продолжает развиваться вместе с ней.
В 2024 году компании говорили, что продолжают развивать SAP под требования бизнеса, настраивать новые функциональные блоки и делать roll-out существующих решений. Расширение возможностей SAP происходило через микросервисы и интеграцию с новыми системами при сохранении SAP-ядра.
То, что в 2024 году фиксировалось в интервью как модель поведения отдельных крупных компаний, в 2026 году хорошо видно уже количественно: развитие функционала, локализация и интеграции остаются тремя основными направлениями работы с SAP.
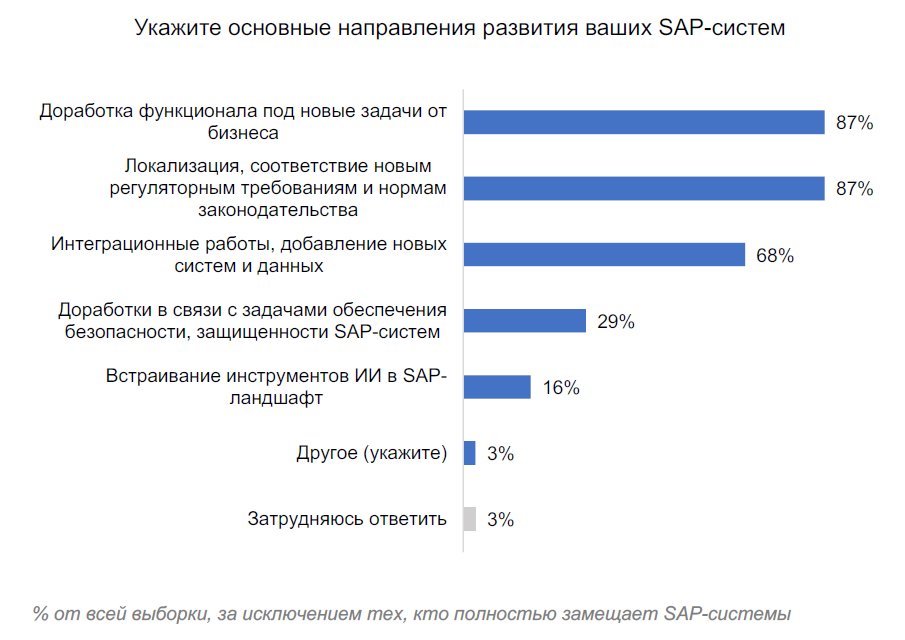
График 9. Направления развития SAP-систем?
*Интерес к использованию ИИ в SAP-ландшафте сегодня значительно шире, чем может показаться по доле продуктивных внедрений. В рамках сторонних исследований подтверждается информация о том, что с ИИ экспериментируют практически все, многие компании уже запускают пилотные проекты, однако до промышленной эксплуатации пока доходит меньшая часть инициатив. Основными причинами остановки являются зрелость процессов управления данными, несовершенство моделей, низкое качество данных, сложности интеграции с корпоративным ландшафтом, противоречия с политиками ИБ. Поэтому текущие 16% скорее стоит рассматривать как показатель практического внедрения ИИ в SAP-ландшафт, а не как показатель общего интереса к этой технологии.
ВСТРАИВАНИЕ ИНСТРУМЕНТОВ ИИ В SAP-ЛАНДШАФТ
Среди компаний, уже использующих ИИ в SAP-ландшафте, одинаково распространены два направления: 55% внедряют ИИ для автоматизации процессов в бизнес-функциях, и столько же – для разработчиков и сотрудников SAP-центров компетенций. То есть ИИ применяется как непосредственно в бизнес-процессах, так и для повышения эффективности работы SAP-команд.
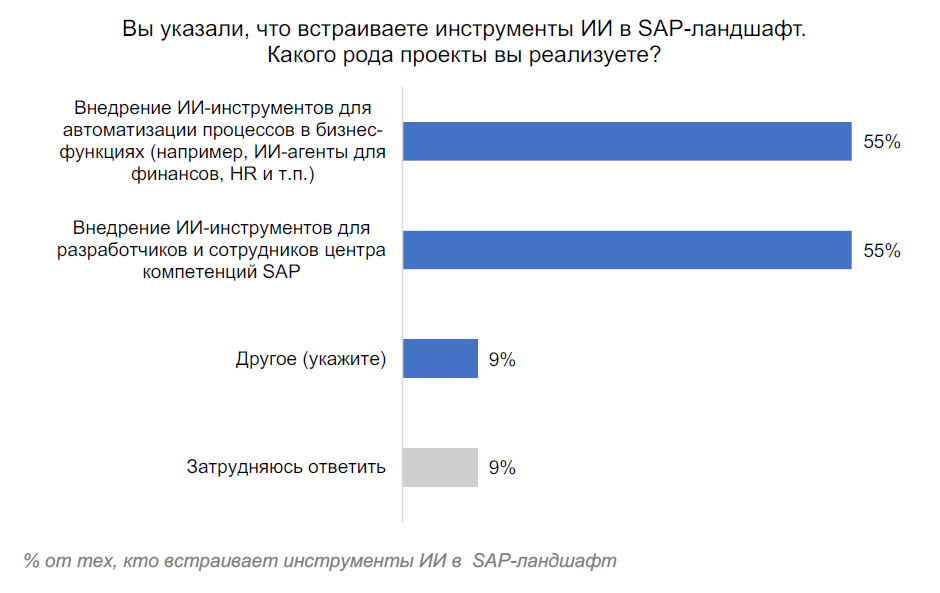
График 10. ИИ-инструменты в SAP-ландшафте?
КТО ВЫПОЛНЯЕТ ДОРАБОТКИ ФУНКЦИОНАЛА
Гибридная модель второй год остается основной: 54% против 53% годом ранее. При этом доля компаний, развивающих SAP исключительно собственными силами, снизилась с 42% до 35%. Внутренние SAP-команды сохраняют ключевую роль: 89% компаний участвуют в развитии систем собственными ресурсами – самостоятельно или вместе с партнерами. Полностью на подрядчиков полагаются только 9%.
Компании сохраняют SAP-экспертизу внутри, но все чаще дополняют ее компетенциями и ресурсами партнеров. Полного перехода на внешнюю модель не происходит: развитие SAP остается зоной ответственности внутренних команд.
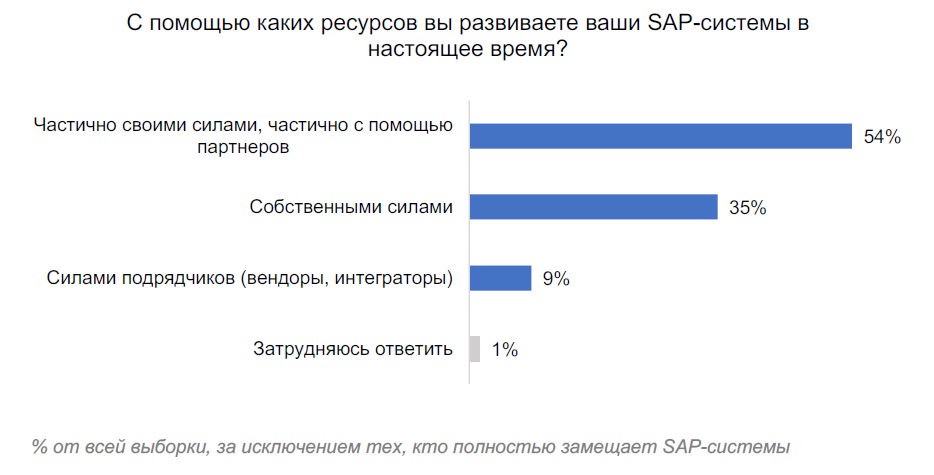
График 11. Кто выполняет доработки функционала?
ЗАМЕЩЕНИЕ SAP ДЛЯ КРУПНЫХ ИНСТАЛЛЯЦИЙ
Участникам исследования был задан вопрос о том, считают ли они в настоящее время реализуемой задачу перевода масштабных инсталляций SAP ERP на российские платформы. В данном вопросе, как и в предыдущие годы, принципиального перелома за год не произошло - 64% респондентов полностью или скорее не согласны с этим мнением.
Большинство респондентов по-прежнему не считают возможным полностью перевести крупные инсталляции SAP ERP на российские платформы уже сейчас. Компании в лучшем случае идут в направлении поэтапного гибрида (ядро на SAP + периферия на отечественных системах). Примерно треть респондентов ответили на вопрос «полностью согласны» или «скорее согласны».
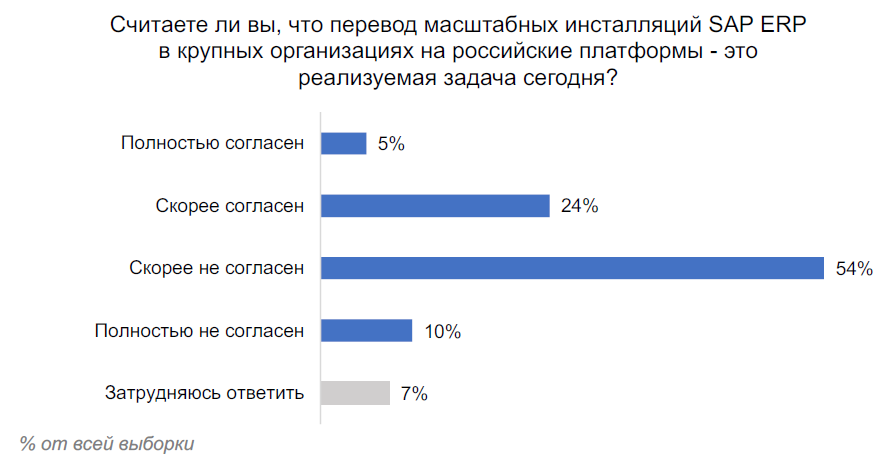
График 12. Перевод масштабных инсталляций SAP ERP в крупных организациях на российские платформы – это реализуемая задача сегодня?
ПРИЧИНЫ ЗАМЕЩЕНИЯ SAP-СИСТЕМ
Главной причиной замещения SAP стали требования импортозамещения – их отмечают 59% респондентов. На втором месте – снижение операционных рисков, рисков ИБ и непрерывности бизнеса (47%). Эти факторы во многом связаны с внешними условиями и требованиями, в которых сегодня работают компании. При этом есть и причины, связанные с дальнейшим развитием ИТ-ландшафта: 32% говорят о потребности повысить гибкость и скорость изменений, 26% – о технологическом устаревании текущей SAP-инсталляции. То есть для части компаний замещение – это уже не только реакция на внешние обстоятельства, но и решение задач будущего развития.
Сложность поддержки и рост стоимости владения SAP оказались значительно менее весомыми причинами – 12% и 6% соответственно.
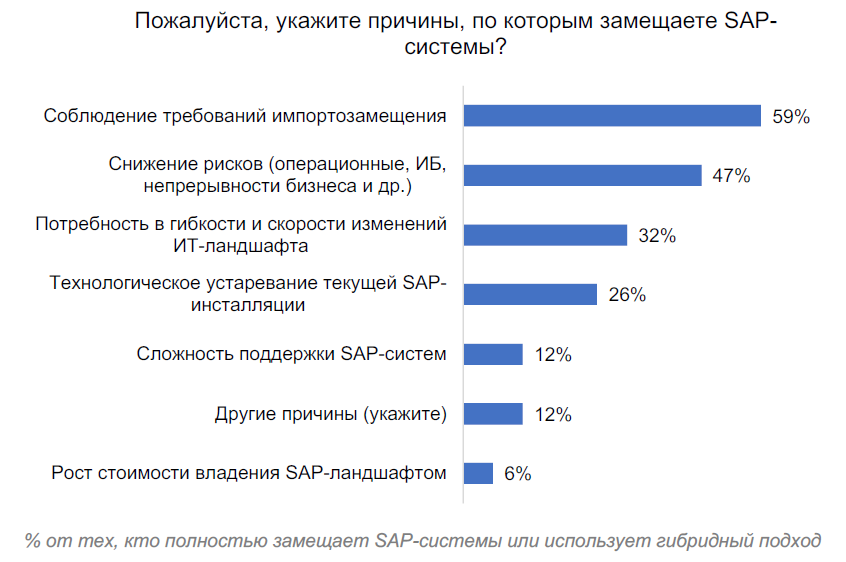
График 13. Причины замены SAP-систем
НАПРАВЛЕНИЯ ЗАМЕЩЕНИЯ SAP-СИСТЕМ
ERP оказалось самым распространенным направлением замещения: 48%. Это интересно сопоставить с предыдущими ответами: среди компаний, сохраняющих SAP, 97% продолжают использовать ERP. То есть ERP одновременно является и наиболее сохраняемой, и наиболее часто затрагиваемой замещением системой. По всей видимости, замещение ERP во многих случаях идет частично или поэтапно, а не означает одномоментного отказа от SAP ERP.
Следом идут HCM/HRM – 39% и BI – 35%. CRM замещают или уже заместили 23%, WMS – 19%, DWH и ESB – по 16%. Замещение затрагивает достаточно широкий набор компонентов SAP-ландшафта, но ни по одному направлению даже среди компаний, выбравших замещение, доля не достигает половины.
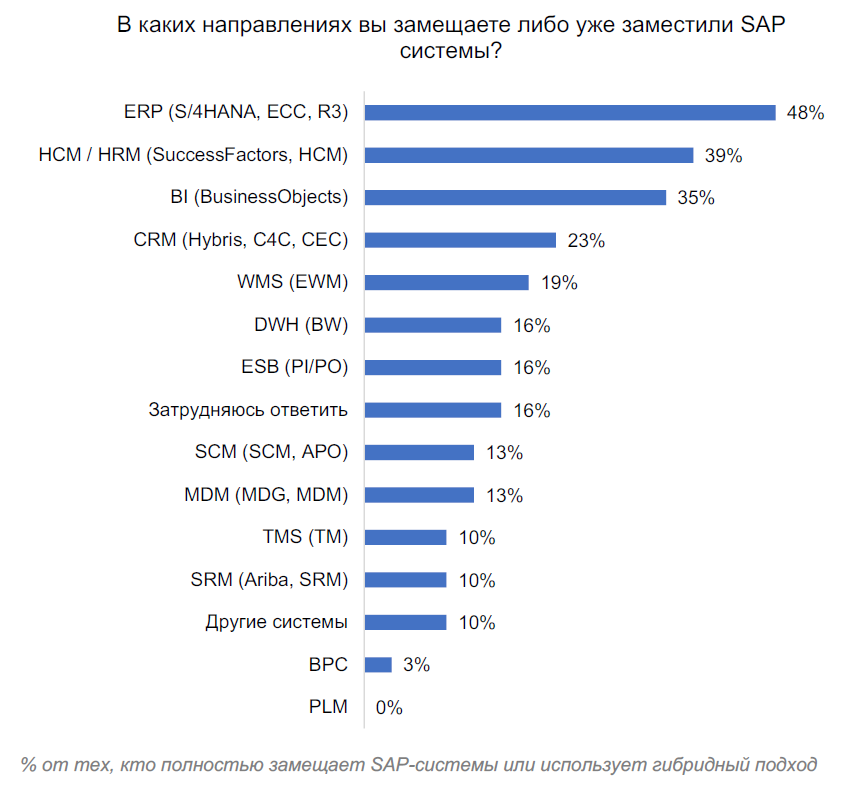
График 14. Направления замещения SAP-систем
КАКИЕ СИСТЕМЫ ВЫБИРАЮТ В КАЧЕСТВЕ ЗАМЕНЫ
На основе глубинных интервью с экспертами рынка можно обозначить набор наиболее часто упоминаемых решений в проектах замены SAP ERP – это прежде всего 1С, Галактика, Global ERP и значительный объем собственных разработок. Результаты опроса формируют список решений для других функциональных направлений (BI, HRM, CRM и прочие) – это Форсайт, 1C, Bitrix24, Websoft и другие. Собственная разработка также активно используется в различных функциональных направлениях в том числе на основе open source решений. Это продолжает тенденцию предыдущих лет: вместо поиска единой замены всему SAP-ландшафту компании подбирают разные решения для отдельных его компонентов.
ОБЪЕМ ИСПОЛЬЗОВАНИЯ СТАНДАРТНОГО ФУНКЦИОНАЛА ЗАМЕЩАЮЩЕГО ПРОДУКТА
Практически во всех направлениях стандартного функционала замещающего продукта недостаточно: переход с SAP требует доработок разного масштаба. Вариант «100% коробки» на графике практически не представлен. Значительная часть респондентов (41%) использует стандартный функционал замещающего продукта на 80%, внося 20% доработок. Весомую долю занимает модель 50/50: примерно в трети случаев (32%) стандартный функционал обеспечивает только половину необходимого решения, а остальное приходится дорабатывать. Еще четверть приходится на проекты, где доработки составляют 80% или используется полностью заказная разработка.
В ERP чаще всего используется модель «80% стандартного функционала, 20% доработок», однако есть проекты с гораздо большей долей кастомизации – вплоть до полностью заказной разработки. В HCM/HRM также заметна высокая доля стандартного функционала, тогда как в BI, CRM, WMS и DWH чаще встречаются разные сочетания коробочного решения и доработок. ESB выделяется на общем фоне: это единственное направление, где представлен вариант «100% коробки».
Замещение SAP в большинстве случаев нельзя свести к переходу с одного готового продукта на другой. Компаниям приходится фактически достраивать замещающие решения под свои процессы и существующий ИТ-ландшафт, причем для значительной части проектов объем этих доработок сопоставим с объемом стандартного функционала или превышает его.
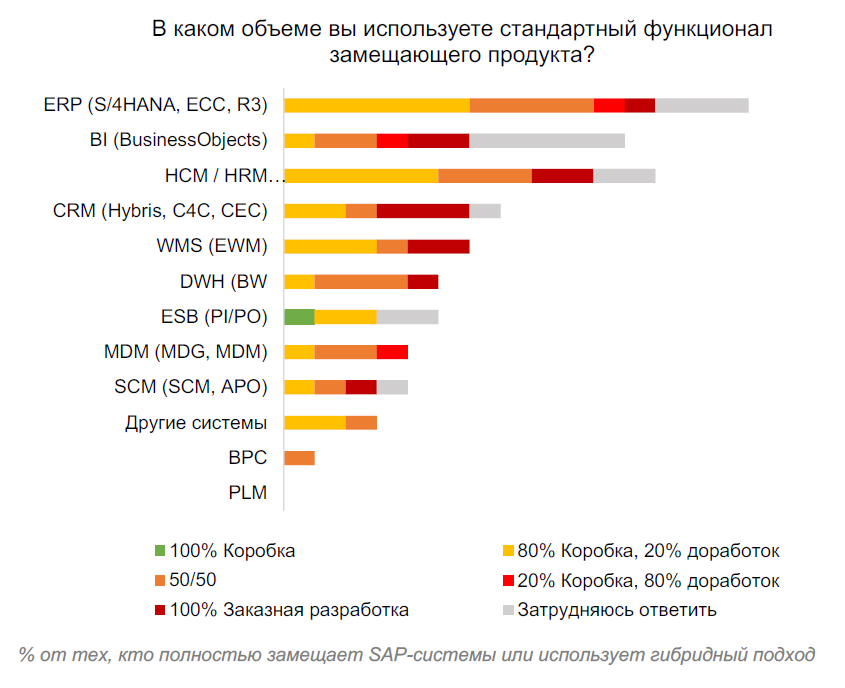
График 15. Объем использования стандартного функционала замещающего продукта
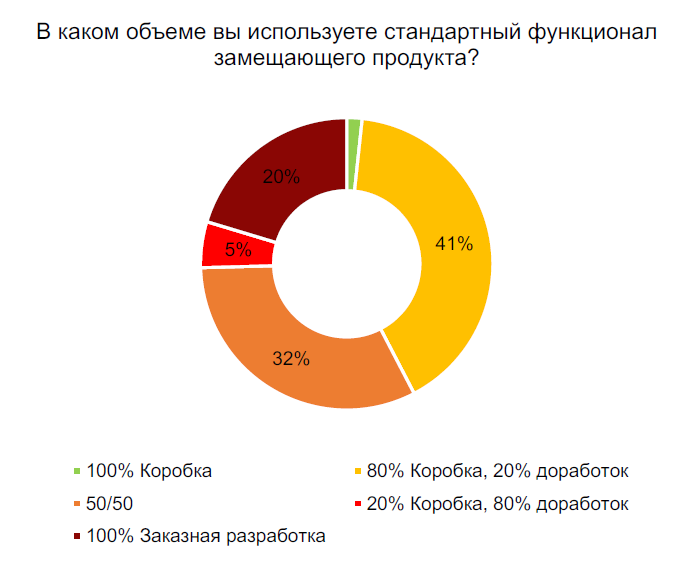
График 16. Объем использования стандартного функционала замещающего продукта
УРОВЕНЬ УДОВЛЕТВОРЕНИЯ РЕШЕНИЕМ, КОТОРОЕ ВНЕДРИЛИ НА ЗАМЕНУ SAP
В целом решения, внедренные на замену SAP, оцениваются скорее положительно: оценки 4 и 5 составляют 58% содержательных ответов. Еще 15% приходится на оценку «3», а оценки «1» и «2» в сумме дают 28%. При этом «4» встречается заметно чаще максимальной оценки «5». То есть большинство респондентов удовлетворены результатами замещения, однако полностью успешными его считают далеко не все.
По отдельным системам картина различается. Наиболее положительно выглядят BI, CRM, WMS и ESB, где преобладают оценки 4 и 5. По ERP оценки заметно сдержаннее: положительные оценки не доминируют, значимая часть респондентов ставит «3» и «2». Самый широкий разброс наблюдается в HCM/HRM – здесь представлены все оценки от 1 до 5, включая заметную долю низких оценок. По DWH оценки сосредоточены в диапазоне от 3 до 5. Более сдержанные оценки ERP могут быть связаны с масштабом и сложностью таких проектов: ERP глубже других систем встроена в основные бизнес-процессы, а ее замещение требует значительных доработок и занимает больше времени.
При этом по ERP, BI и HCM/HRM велика доля тех, кто пока не смог оценить результат. По ряду других направлений число ответов в целом невелико. Поэтому делать вывод о том, какие классы замещающих решений успешнее других пока рано. График скорее показывает, что опыт замещения заметно различается как между системами, так и между отдельными проектами.
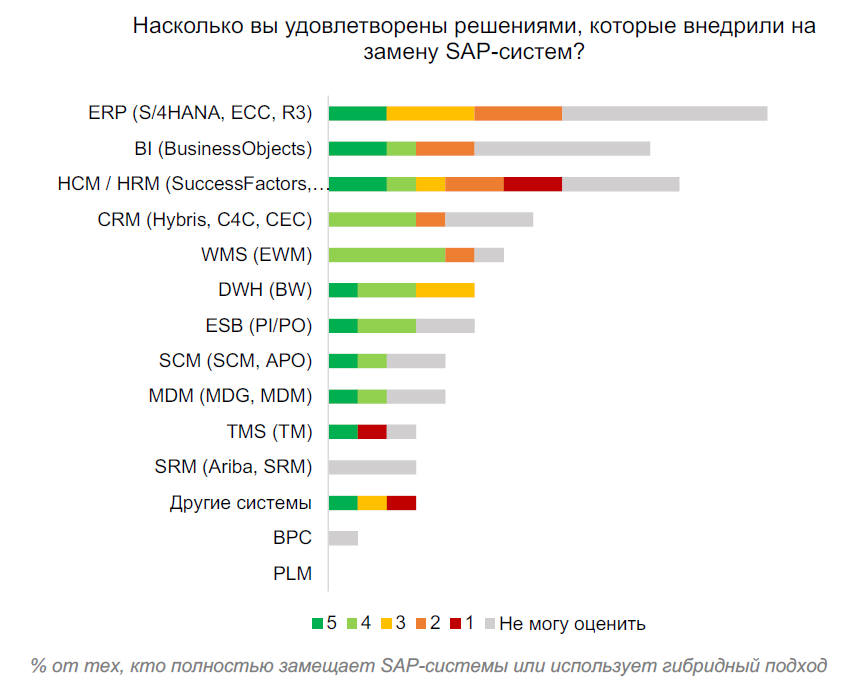
График 17. Уровень удовлетворения решением, которое внедрили на замену SAP
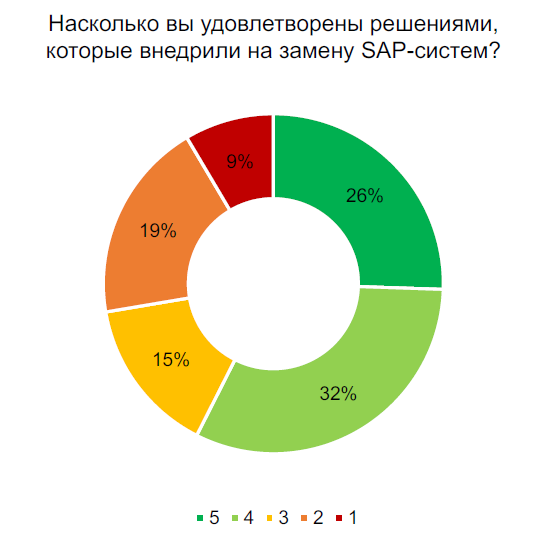
График 18. Уровень удовлетворения решением, которое внедрили на замену SAP
КТО ОСУЩЕСТВЛЯЛ ВНЕДРЕНИЕ РЕШЕНИЙ НА ЗАМЕНУ SAP
При замещении SAP компании сохраняют значительную часть компетенций внутри. Основной формат внедрения решений на замену SAP – совместная работа внутренних команд и подрядчиков. Особенно заметно это в проектах замещения ERP. Полностью передавать внедрение внешней команде компании предпочитают реже.
Это продолжает тенденцию предыдущих лет на развитие внутренних компетенций. Даже при переходе на новые решения компании не отдают проекты целиком внешним исполнителям, а сами активно участвуют во внедрении. При этом партнерская экспертиза остается востребованной, особенно там, где требуется освоение и доработка новых решений.
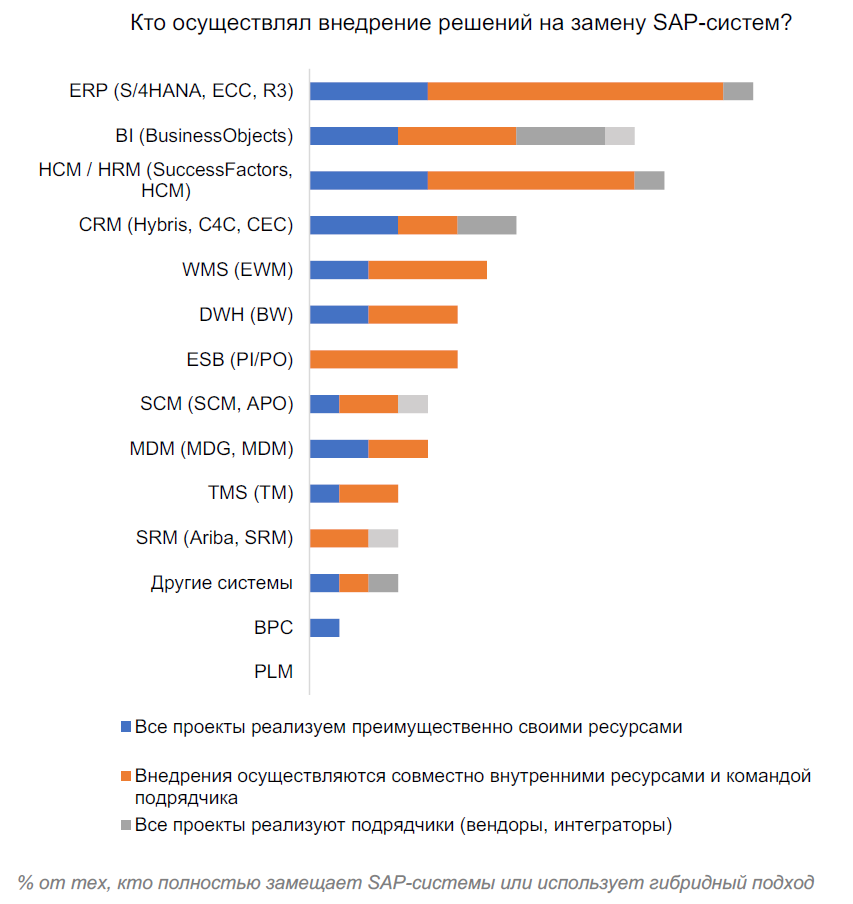
График 19. Кто осуществлял внедрение решений на замену SAP
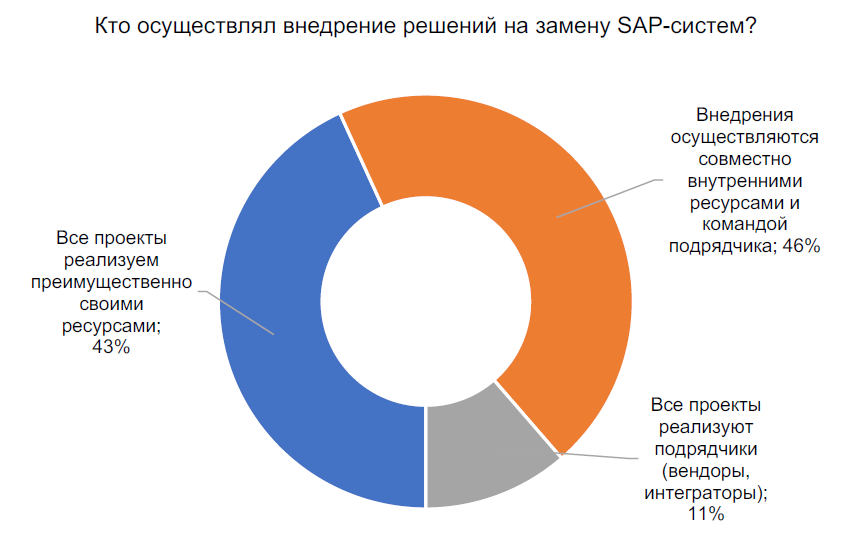
График 20. Кто осуществлял внедрение решений на замену SAP
ИМПОРТОЗАМЕЩЕНИЕ ERP – ЭТО…
В отношении к импортозамещению ERP нет единой позиции. 34% респондентов воспринимают его как сочетание стратегической задачи и ответа на текущие угрозы и 35% как вынужденную меру, связанную с рисками и требованиями безопасности. По сравнению с 2025 годом отношение к импортозамещению стало менее негативным: доля тех, кто считает, что оно скорее вредит бизнесу, снизилась с 34% до 18%. Доля воспринимающих его как вынужденную меру практически не изменилась – 33% и 35%. При этом заметно выросла группа респондентов, которые одновременно связывают импортозамещение со стратегическими задачами и текущими угрозами: с 15% до 34%.
Ретроспектива исследований показывает, что импортозамещение SAP по-прежнему не воспринимается как самостоятельная цель. Раньше решения о замене в первую очередь оценивались через экономическую целесообразность и риски для бизнеса. Сейчас на первый план вышли требования импортозамещения и снижение рисков, однако переход по-прежнему рассматривается с учетом последствий для бизнеса.
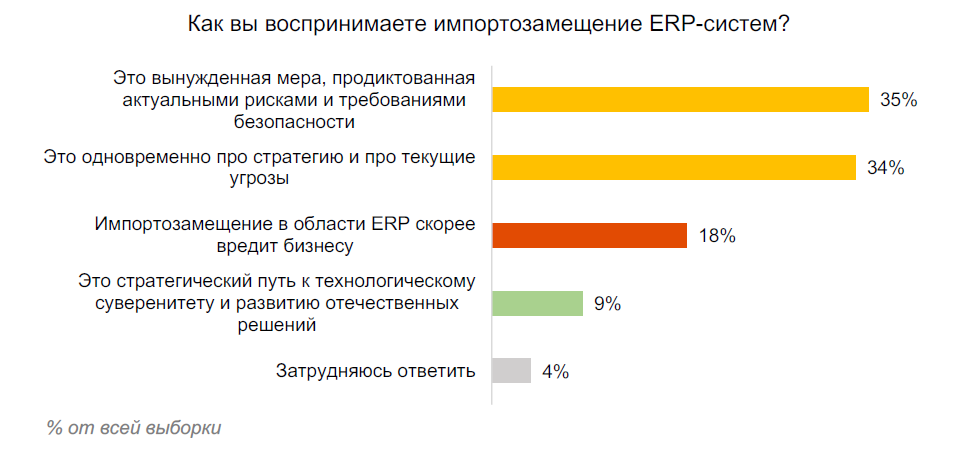
График 21. Как вы воспринимаете импортозамещение ERP-систем?
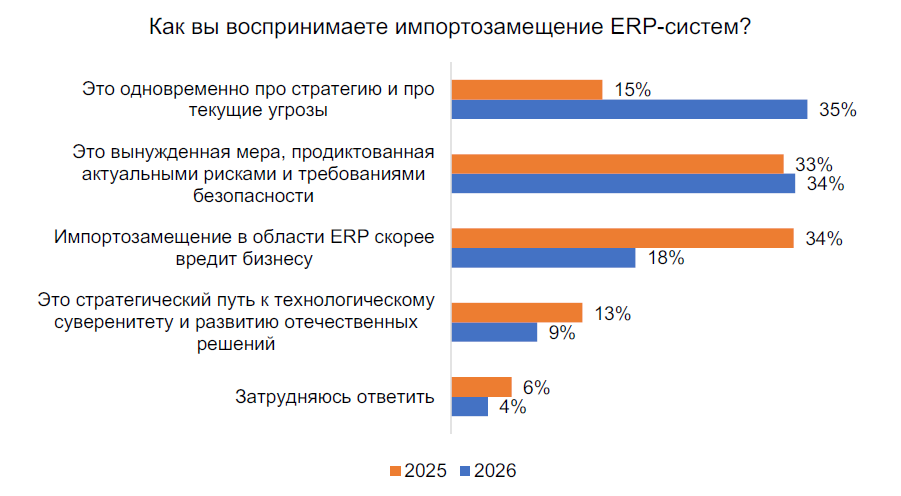
График 22. Как вы воспринимаете импортозамещение ERP-систем?
SAP - ТОРМОЗ ИМПОРТОЗАМЕЩЕНИЯ ИЛИ ФАКТОР СТАБИЛЬНОСТИ РЫНКА?
Большинство респондентов второй год подряд не считают, что использование SAP тормозит импортозамещение и развитие отечественных ИТ-решений: в 2025 году такой позиции придерживались 75%, в 2026 году – 79%. При этом доля затруднившихся с ответом снизилась с 15% до 6%.
Этот результат продолжает тенденцию предыдущих лет. С 2023 года компании постепенно переходили от обсуждения срочного отказа от SAP к более прагматичной модели: сохраняли работающее SAP-ядро и начинали замещение с отдельных систем. В 2024 году такой поэтапный подход уже фиксировался в практических кейсах компаний. Результаты 2025-2026 годов показывают, что большинство респондентов не видит противоречия между продолжением работы с SAP и развитием альтернативных решений.
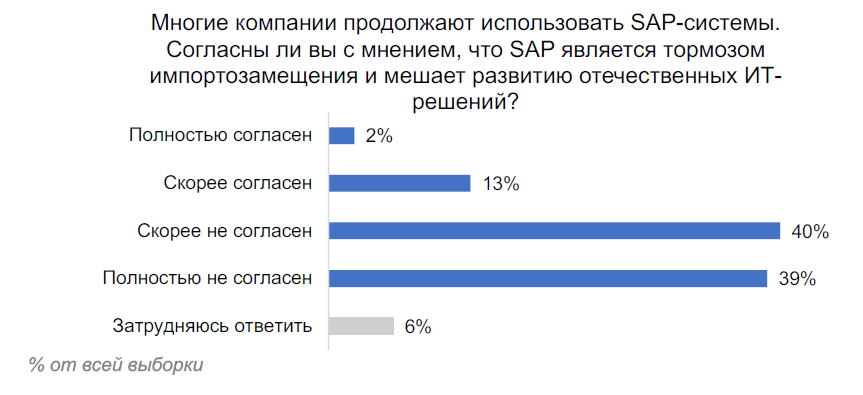
График 23. Многие компании продолжают использовать SAP-системы. Согласны ли вы с мнением, что SAP является тормозом импортозамещения и мешает развитию отечественных ИТ-решений?
За год заметно укрепилось восприятие SAP как фактора стабильности крупного бизнеса. В 2025 году с этим соглашались 70% респондентов, в 2026 году – уже 90%. Одновременно доля несогласных сократилась с 16% до 8%, а затруднившихся с ответом – с 14% до 2%.
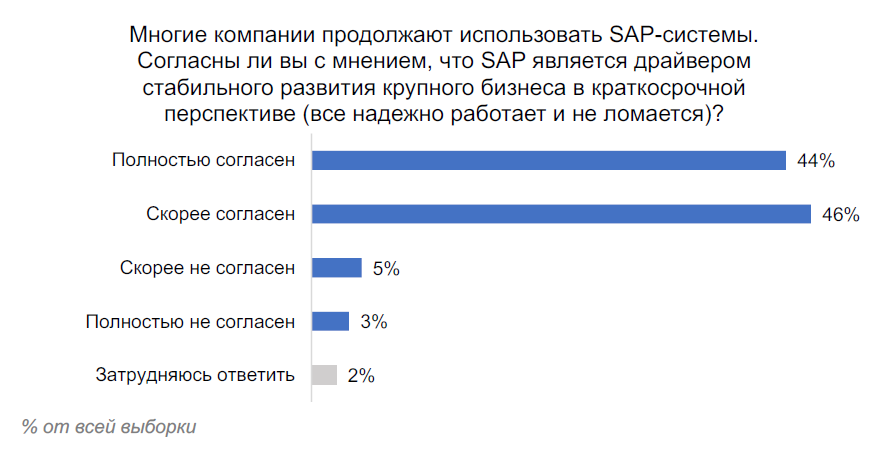
График 24. Многие компании продолжают использовать SAP-системы. Согласны ли вы с мнением, что SAP является драйвером стабильного развития крупного бизнеса в краткосрочной перспективе (все надежно работает и не ломается)?
НЕХВАТКА ИТ-СПЕЦИАЛИСТОВ
Структура кадрового дефицита за год практически не изменилась. Как и в 2025 году, наиболее востребованными остаются SAP-специалисты – 33%. Дефицит архитекторов и специалистов по интеграции немного усилился: с 24% до 27% и с 23% до 26% соответственно. Без изменений остается нехватка специалистов по решениям российских вендоров – 20% в 2025 году и 21% в 2026.
Дефицит ИИ-специалистов отмечают 17% респондентов. Более низкая доля по сравнению с SAP-специалистами, архитекторами и интеграторами связана прежде всего с масштабом самого направления: ИИ пока используется в меньшем числе задач. При этом в тех проектах, где ИИ уже применяется, соответствующие специалисты очень востребованы.
Замещение SAP пока не снижает спрос на SAP-компетенции: SAP-специалисты второй год подряд остаются самой дефицитной категорией. Одновременно сохраняется высокий спрос на архитекторов и интеграторов – специалистов, необходимых для работы со смешанным ИТ-ландшафтом, где SAP продолжает использоваться параллельно с новыми решениями.
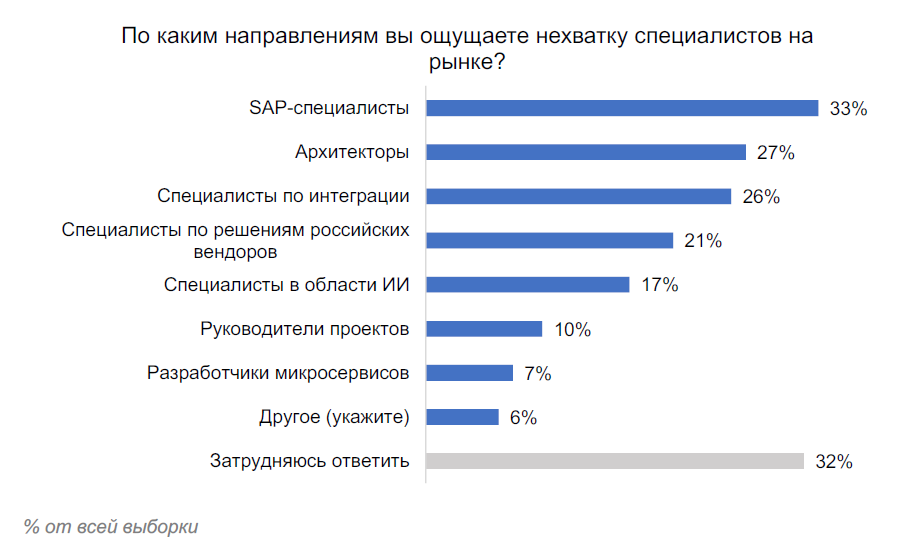
График 25. По каким направлениям вы ощущаете нехватку ИТ-специалистов на рынке?

• Перспективы развития SAP-систем в России (май-июнь 2022)
• Перспективы развития SAP-систем в России (сентябрь-октябрь 2023)
• Исследование стратегий замещения и развития SAP-систем в российских компаниях (май-июль 2024)
• Исследование перспектив развития SAP систем в российских компаниях (август-октябрь 2025)
КОМАНДА ПРОЕКТА ИССЛЕДОВАНИЯ
Михаил Сковородин
SAPLAND
Александр Жиляев
SIZE Marketing
Виктория Каптюшина
SIZE Marketing
 |
Файл исследования перспектив развития SAP-систем в российских компаниях — 2026. |
Контакты для связи: sapland@sapland.ru


